A matemática que pode aumentar ou destruir um patrimônio.
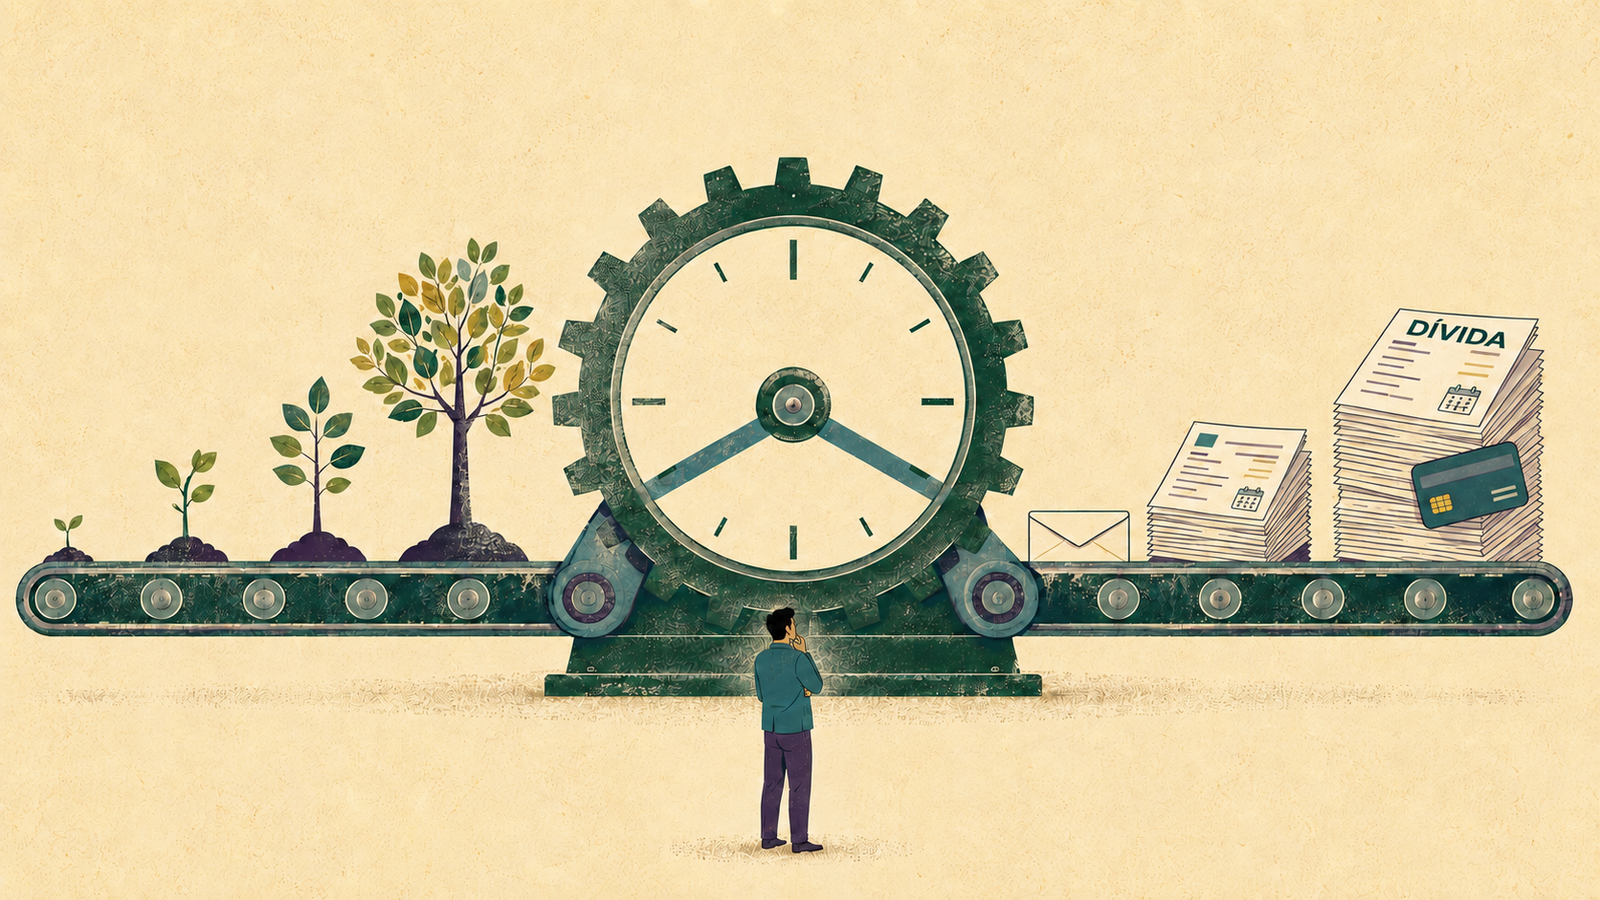
Dizem por aí que Albert Einstein falou que os juros compostos seriam a oitava maravilha do mundo; quem entende, ganha dinheiro, e quem não entende, paga. Se ele disse mesmo nunca vamos ter certeza. Mas o poder dos juros compostos é fato.
Eles costumam aparecer de duas maneiras nada tranquilas: quando não é em promessa de ficar rico rapidamente, é naquelas dívidas que parecem tranquilas até começarem a crescer sem freio (cartão, financiamento, empréstimo, etc).
A mesma força trabalha nas duas direções
Imagine os juros compostos como uma força. Quem mantém dinheiro aplicado e reinveste os rendimentos permite que aquilo se transforme em uma bola de neve boa, que vai aumentando e ganhando tração com o tempo.
Já quem tem dívida que tenha juros passa pelo mesmo processo, só que ao contrário. A grande diferença é que, provavelmente, as taxas são muito mais altas — e a bola de neve vem forte contra você.
Juros sobre juros, sem mistério
Nos juros simples, o rendimento não muda, ele usa como base o dinheiro que você colocou no primeiro dia. Nos juros compostos, a mágica acontece: o cálculo é sempre em cima do novo valor e isso faz com que o rendimento seja cada vez maior com o tempo.
Pense assim: se você investe R$ 10.000 a 1% ao mês, no primeiro mês você ganha R$ 100, ficando com R$ 10.100. No mês seguinte, esse 1% não é mais em cima dos R$ 10.000 iniciais, mas sim dos R$ 10.100. O rendimento agora é de R$ 101, e seu saldo vai para R$ 10.201.
Pronto: é isso que significa juros sobre juros. O dinheiro que rendeu passa a render também. Você não precisa decorar uma fórmula; só precisa comparar taxa e tempo na mesma unidade. Se a taxa é mensal, conte os meses. Se é anual, conte os anos.
Exemplo 1: um único aporte e muito tempo
Vamos manter os R$ 10.000 aplicados a uma taxa hipotética e constante de 1% ao mês e sem nenhum aporte. Nesse exemplo, deixaremos apenas o juros e o tempo atuando.
| Prazo | Saldo hipotético | Rendimento acumulado |
| 1 ano | R$ 11.268,25 | R$ 1.268,25 |
| 5 anos | R$ 18.166,97 | R$ 8.166,97 |
| 10 anos | R$ 33.003,87 | R$ 23.003,87 |
Veja que quanto mais passa o tempo, mais o investimento vai crescendo rapidamente. No primeiro ano, o saldo aumentou R$ 1.268,25. Já no último ano, o aumento foi de aproximadamente R$ 3.714,61.
Exemplo 2: na vida real, os aportes importam
Agora vamos para uma simulação em que partimos do mesmo investimento, com a diferença que vamos aportar todos os meses. sso mostra, na prática, como um patrimônio se constrói aos poucos. Por isso, com os mesmos R$ 10.000 iniciais e acrescentando apenas R$ 100 ao fim de cada mês, mantendo a mesma taxa hipotética de 1% ao mês.
| Prazo | Total aportado | Saldo hipotético | Rendimentos |
| 10 anos | R$ 22.000,00 | R$ 56.007,74 | R$ 34.007,74 |
| 20 anos | R$ 34.000,00 | R$ 207.851,07 | R$ 173.851,07 |
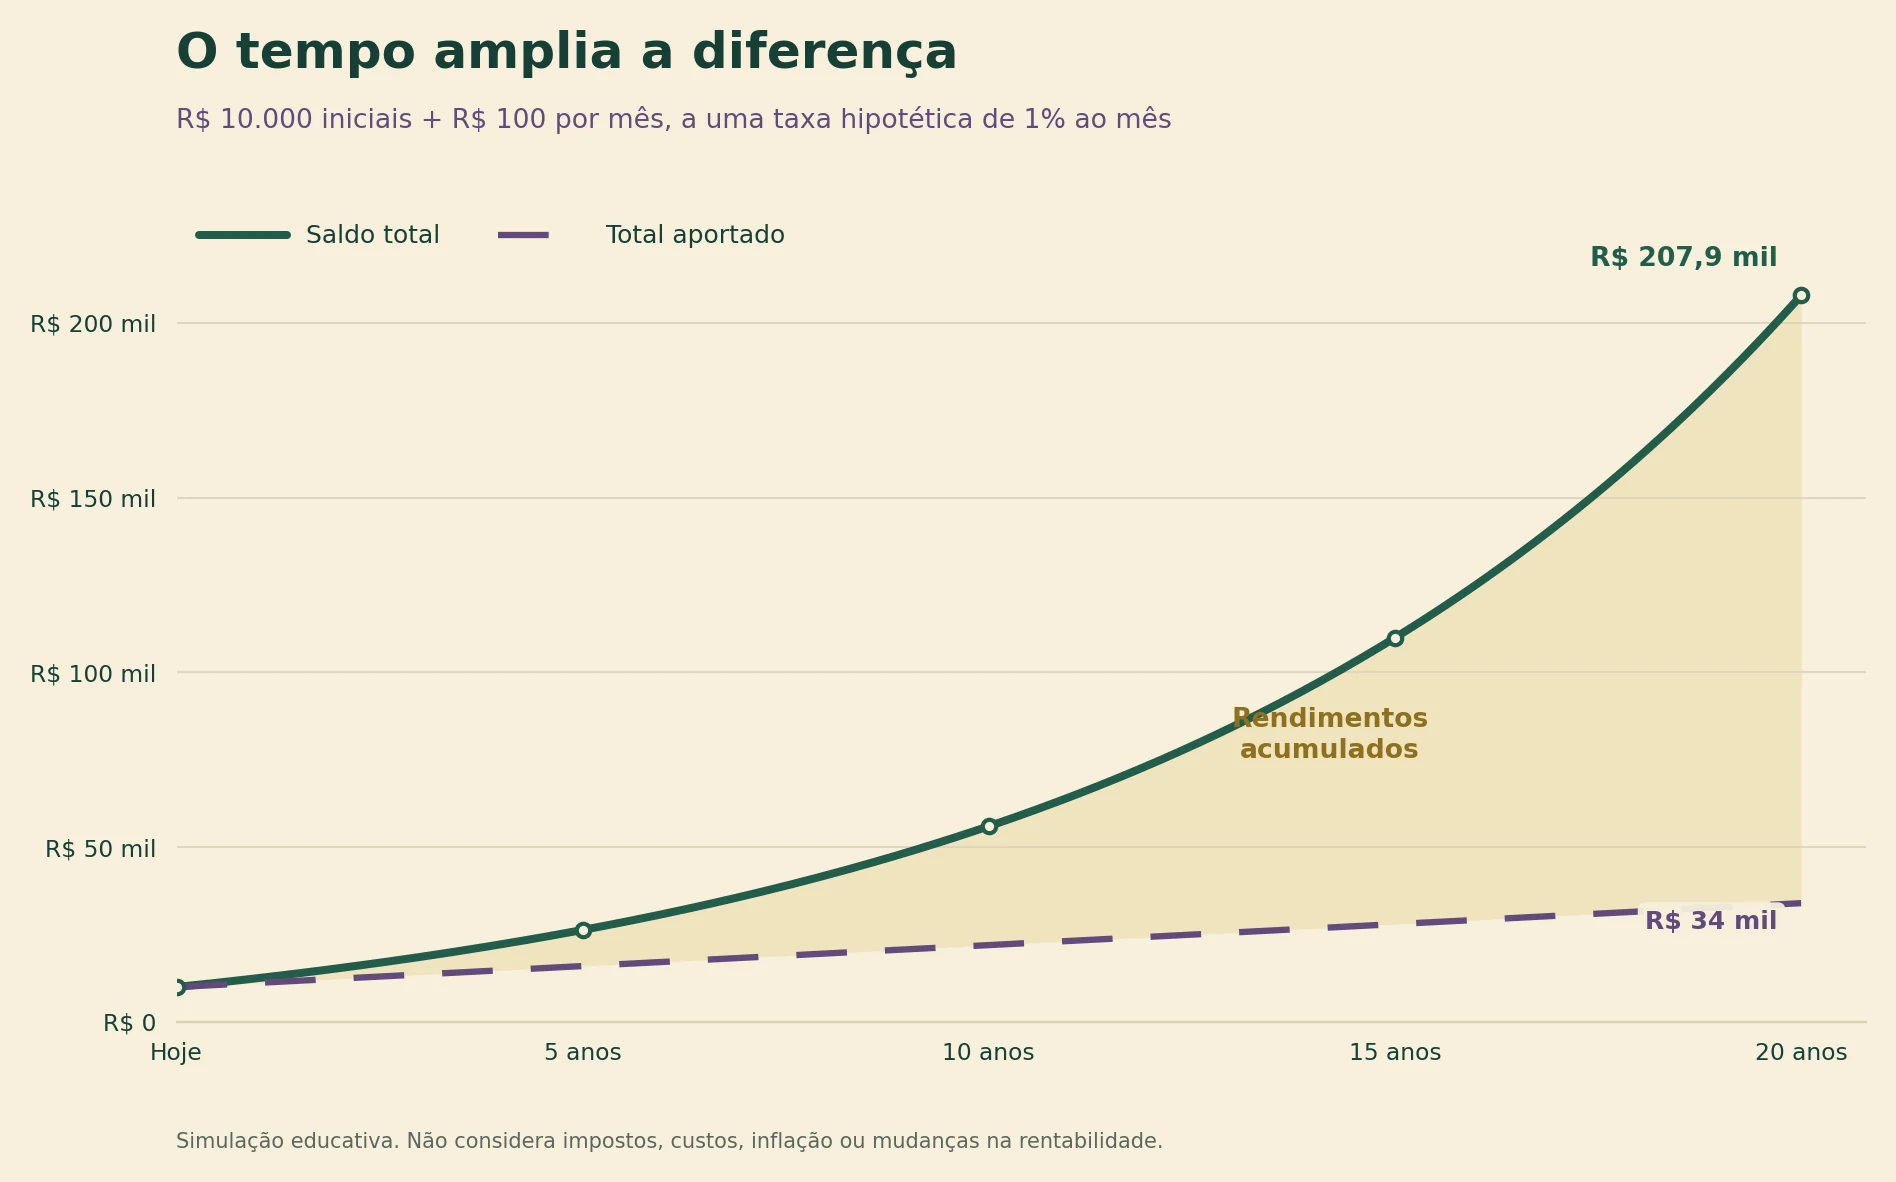
Nos primeiros anos, a maior parte do saldo ainda vem do dinheiro colocado por você. Com o tempo, os rendimentos passam a ocupar uma fatia maior. Perceba que já nos dez anos, há mais dinheiro proveniente dos rendimentos, do que o que foi aportado. Nos 20 anos nem se fala. Mas lembre-se, os juros compostos ajudam, mas não substituem o hábito de poupar e investir.
Esses valores são nominais. Daqui a vinte anos, R$ 208 mil não comprarão as mesmas coisas que compram hoje, porque a inflação reduz o poder de compra. Também não consideramos impostos, custos nem mudanças na rentabilidade. A simulação explica o mecanismo; não promete um resultado.
Faça sua simulação
Veja como o valor inicial, os aportes mensais, a taxa e o tempo mudam o resultado.
E se você não começou cedo? Nada de ficar se lamentando, o passado não volta, mas temos o presente que mudará o futuro. Comece com o que é possível.
Quando a dívida usa a mesma matemática
Agora imagine uma dívida de R$ 1.000 crescendo a uma taxa hipotética de 10% ao mês, sem qualquer pagamento. A taxa é apenas ilustrativa; as condições reais variam conforme a instituição e o contrato.
| Período | Saldo inicial | Juros do mês | Saldo final |
| 1º mês | R$ 1.000,00 | R$ 100,00 | R$ 1.100,00 |
| 2º mês | R$ 1.100,00 | R$ 110,00 | R$ 1.210,00 |
| 3º mês | R$ 1.210,00 | R$ 121,00 | R$ 1.331,00 |
Em três meses, a dívida aumentou R$ 331. Os juros do terceiro mês já foram maiores que os do primeiro, embora a taxa tenha permanecido igual. De novo: a base cresceu.
Desde janeiro de 2024, o total de juros e encargos financeiros cobrados no rotativo e no parcelamento da fatura do cartão não pode ultrapassar 100% do valor original da dívida. Isso significa que uma dívida principal de R$ 1.000 ainda pode chegar a R$ 2.000. O teto é um freio; não transforma o crédito em barato.
O rotativo também só pode financiar o saldo até o vencimento da fatura seguinte, em geral por cerca de 30 dias. Depois disso, o saldo deve ser quitado ou financiado em outra modalidade mais vantajosa. O parcelamento, quando oferecido, é uma opção de financiamento, não o desaparecimento da dívida.
O que os juros compostos não fazem
É comum ver por aí a força dos juros compostos ser vendida como uma mágica simples: basta escolher um investimento qualquer, sentar e esperar ficar milionário. A realidade exige bem mais pé no chão.
- Rentabilidade passada não é garantia de futuro: O rendimento que um ativo entregou no passado não vem carimbado para se repetir no próximo.
- O que conta é o lucro líquido: Impostos, taxas de administração e, principalmente, a inflação vão comendo uma parte do seu resultado pelo caminho. O que importa é o que realmente sobra no seu bolso.
- A jornada tem oscilações: Investimentos oscilam. Eles podem render menos do que você planejou ou até apresentar perdas no meio do percurso.
- Nem todo ativo paga juros fixos: Na renda variável (como ações e FIIs), o efeito composto não vem de uma taxa fixa, mas sim da valorização dos ativos e do reinvestimento dos dividendos. A trajetória não é uma linha reta.
- Não existe almoço grátis: Promessas de taxas muito acima da média quase sempre escondem um risco maior, custos embutidos ou entrelinhas no contrato que você precisa entender antes de colocar seu dinheiro.
Dicas práticas para o seu dia a dia
Você não precisa ser o Einstein para tomar decisões inteligentes. Pegue essas dicas simples que mudam o jogo:
- Compare laranjas com laranjas: Compare as taxas na mesma unidade de tempo. Taxa mensal é bem diferente de anual. Se juros compostos, a mensal pode se tornar bem grande no final do ano.
- Olhe para o CET (Custo Efetivo Total): Nas dívidas, a taxa de juros anunciada é apenas uma parte da história. O CET é o valor real que vai sair do seu bolso, somando impostos, tarifas e seguros.
- Estanque o vazamento das dívidas caras: Se você tem uma dívida rodando a juros altos, priorize negociar ou quitar esse valor. Nenhum investimento do mercado vai render mais do que o custo de uma dívida descontrolada.
- Crie um respiro antes de tudo: Evite ficar com a conta zerada. Sem uma pequena margem de segurança, qualquer pneu furado faz você voltar a usar o cartão de crédito e a alimentar o ciclo de juros. Veja mais em reserva de emergência.
- Coloque a constância no piloto automático: Com as contas em ordem, automatize seus aportes mensais e reinvista os rendimentos. Isso tira o peso da decisão das suas costas.
- Dê tempo ao tempo: Focar em ser constante todos os meses é muito mais simples e eficiente do que viver estressado tentando caçar a “rentabilidade perfeita” do momento.
Se você guardar apenas disso
- Juros sobre juros: O cálculo é feito sobre um saldo que já inclui os ganhos passados.
- O tempo é um amplificador: Ele acelera o crescimento tanto do seu patrimônio quanto de uma dívida acumulada.
- Aportes são o motor inicial: No começo da jornada, a sua disciplina de guardar dinheiro todo mês conta mais do que a taxa em si.
- Ganho real é o que importa: Crescimento nominal no extrato não significa ganho de poder de compra se a inflação estiver comendo seu lucro por trás.
No fim das contas, os juros compostos são totalmente neutros — eles não sabem de que lado estão e apenas fazem a matemática acontecer. O seu papel é simples: impedir que taxas abusivas usem o tempo contra você e criar o ambiente perfeito para que tempo, aportes e reinvestimentos trabalhem a seu favor.
O próximo passo
A matemática dos juros compostos explica como o dinheiro cresce — ou como uma dívida esmaga — ao longo do tempo. Mas existe algo que corrói esse crescimento sem fazer barulho: a inflação. Afinal, de que adianta ver o saldo aumentar se o que ele compra está encolhendo junto? É esse o próximo fundamento: inflação.
Este conteúdo tem caráter educacional e não constitui recomendação individualizada de investimento. As taxas e os resultados dos exemplos são hipotéticos, salvo quando indicado, e podem não refletir condições disponíveis no mercado.
Fontes consultadas
Banco Central do Brasil – Entenda os juros
Banco Central do Brasil – Calculadora do Cidadão
Banco Central do Brasil – Caderno de Educação Financeira
Banco Central do Brasil – Limite dos juros do cartão
Banco Central do Brasil – Rotativo por até 30 dias
Lei nº 14.690/2023 – Presidência da República
Quote Investigator – origem da frase sobre a ‘oitava maravilha’